摘要:个人流水办理不求人。详解老王的真实案例,揭露银行审核潜规则,手把手教你规避流水被拒的风险。
2026年5月的一个下午,维修工老王站在银行大厅角落,眉头紧锁。他手里攥着工资条,对着柜台递来的资料直摇头。“我干了十五年水电维修,每月收入不少,凭什么流水不够?”老王叹了口气,转身走出大门时,低头踢了一脚石子。
银行流水办理的隐形门槛
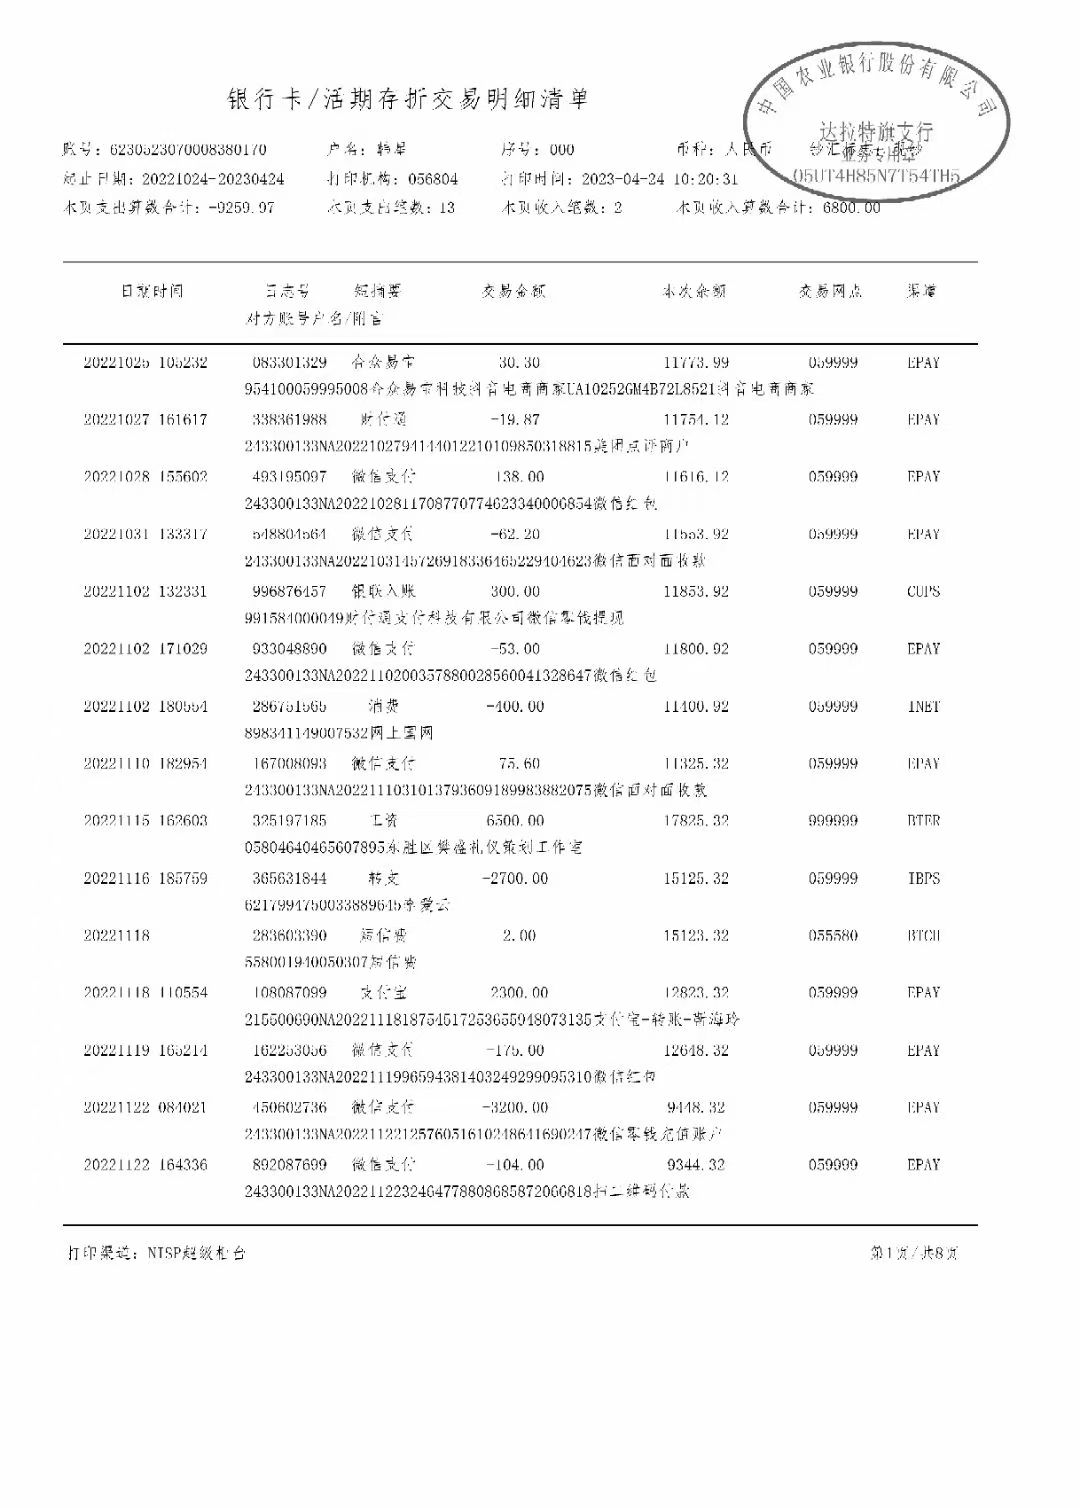
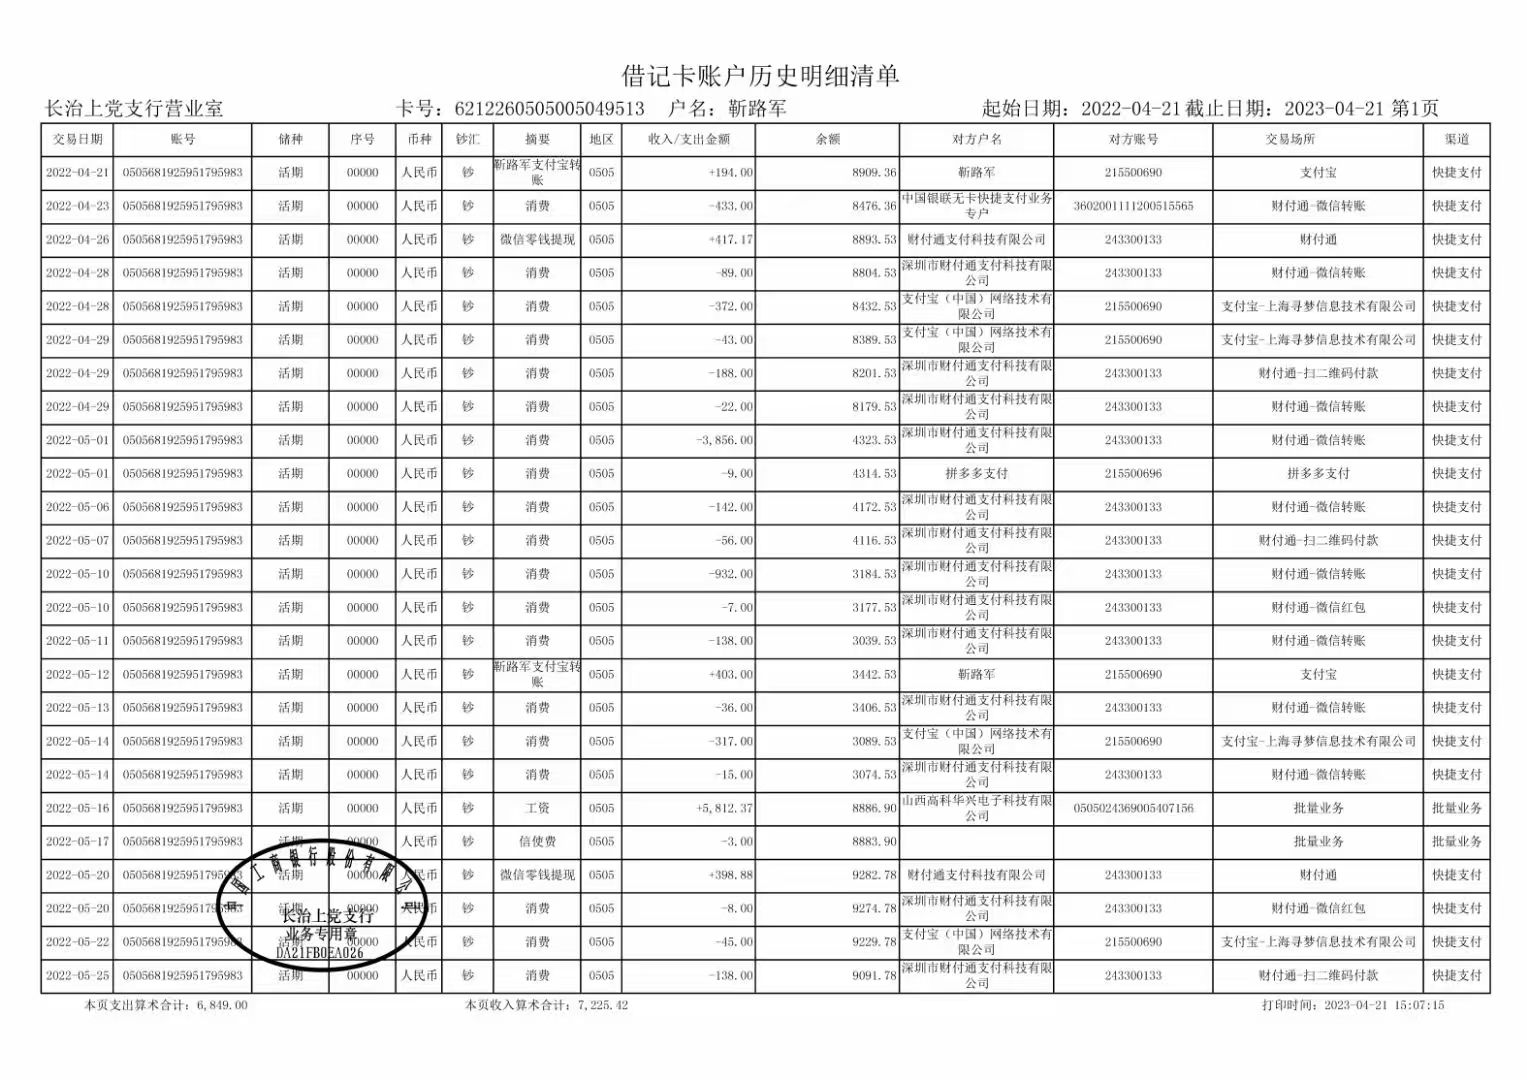
老王的情况并非孤例。我们接触过的一批客户里,七八成个体户和自由职业者,在申请贷款或签证时卡在了“银行流水”这一关。多数人以为只要账户有钱就行,其实银行审核的是资金稳定性、来源合法性以及收支合理性——这三点构成了流水办理的隐形门槛。
为什么你的流水会被拒?
- 收入波动过大:今天进五千,明天转出三千,没有规律
- 缺乏备注说明:大额转账无注释,系统识别为“可疑交易”
- 休眠期太长:一个月没进出账,被视为“死账户”
今年年初,一位做建材生意的陈老板,因为三个月前帮朋友走账一笔二十万,导致整个月流水被冻结,直接影响了后续的信用额度评估。(这事我后来才想明白,原来备注里的“货款”二字有多重要)
破解个人流水办理的三大误区
误区一:“多存钱就能搞定”。殊不知,突然的大额存款反而会引起风控注意。 误区二:“提现不算流水”。实际上,合理的取现频率能体现资金活跃度。 误区三:“工资到账就稳了”。如果没有日常消费记录,容易被判定为“中转账户”。
正确的流水优化姿势
- 建立“小额高频”的收支习惯,比如每天通过手机充值五十元
- 关键交易务必填备注,注明“劳务费”“材料款”等真实用途
- 避免同金额反复出入,分散时间和数额
上个月,张会计带着她的家政服务客户来咨询。这位客户之前为了省手续费,把几个月的收入攒在一起存银行,结果被要求提供详细的资金来源证明。按照我们的建议调整两周后,她的流水评分提升了整整一个等级。
特殊场景下的应对策略
对于像老王这样没有固定雇主的维修工,或者做直播带货的网红,个人流水办理相关事务会更复杂些。这类人群的收入往往是“脉冲式”的,忽高忽低。我们给出的判断标准是:近半年平均月收入不低于申请额度的两倍,且单笔最大支出不超过总收入的40%。
如果已经踩雷怎么办?
别慌,还有补救办法。如果是收入不稳定导致的流水不足,可以补充提供相关的接单记录、平台抽成证明等材料。要是像老王那样单纯觉得麻烦不想弄,那只能走“时间换空间”的路子——老老实实养三个月流水再说。
(插一句嘴,上周有个客户非要找关系快速办,结果差点进了征信黑名单,现在想起来都后怕)
最后给你一个可执行的动作
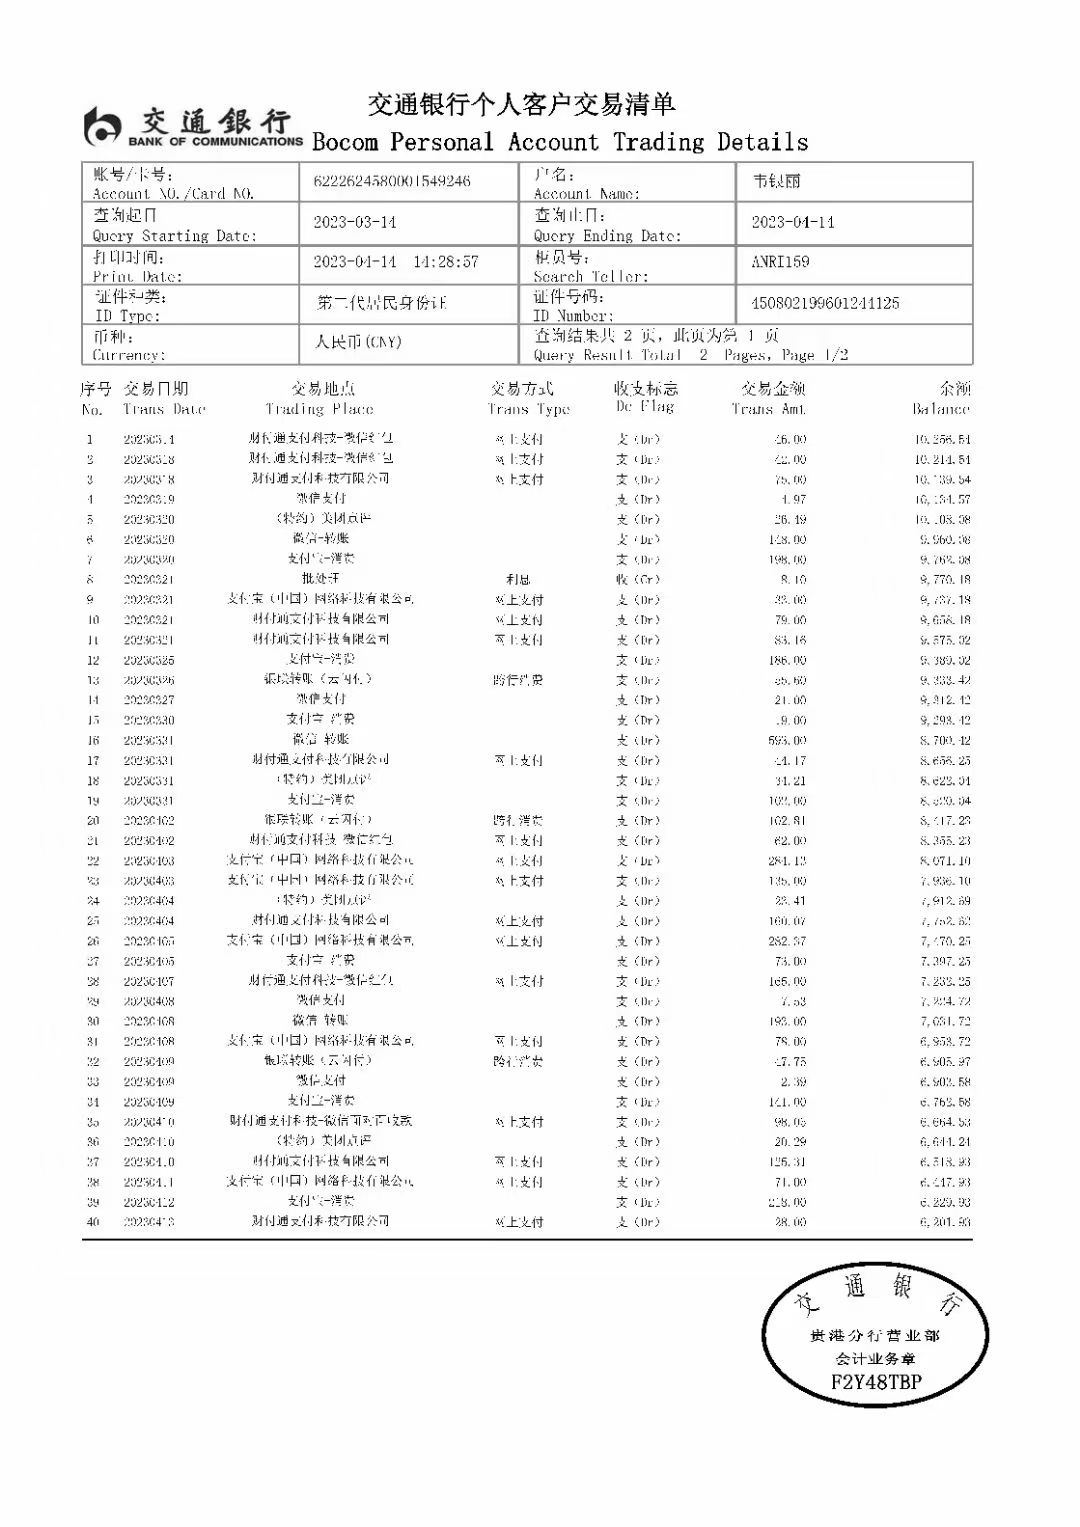
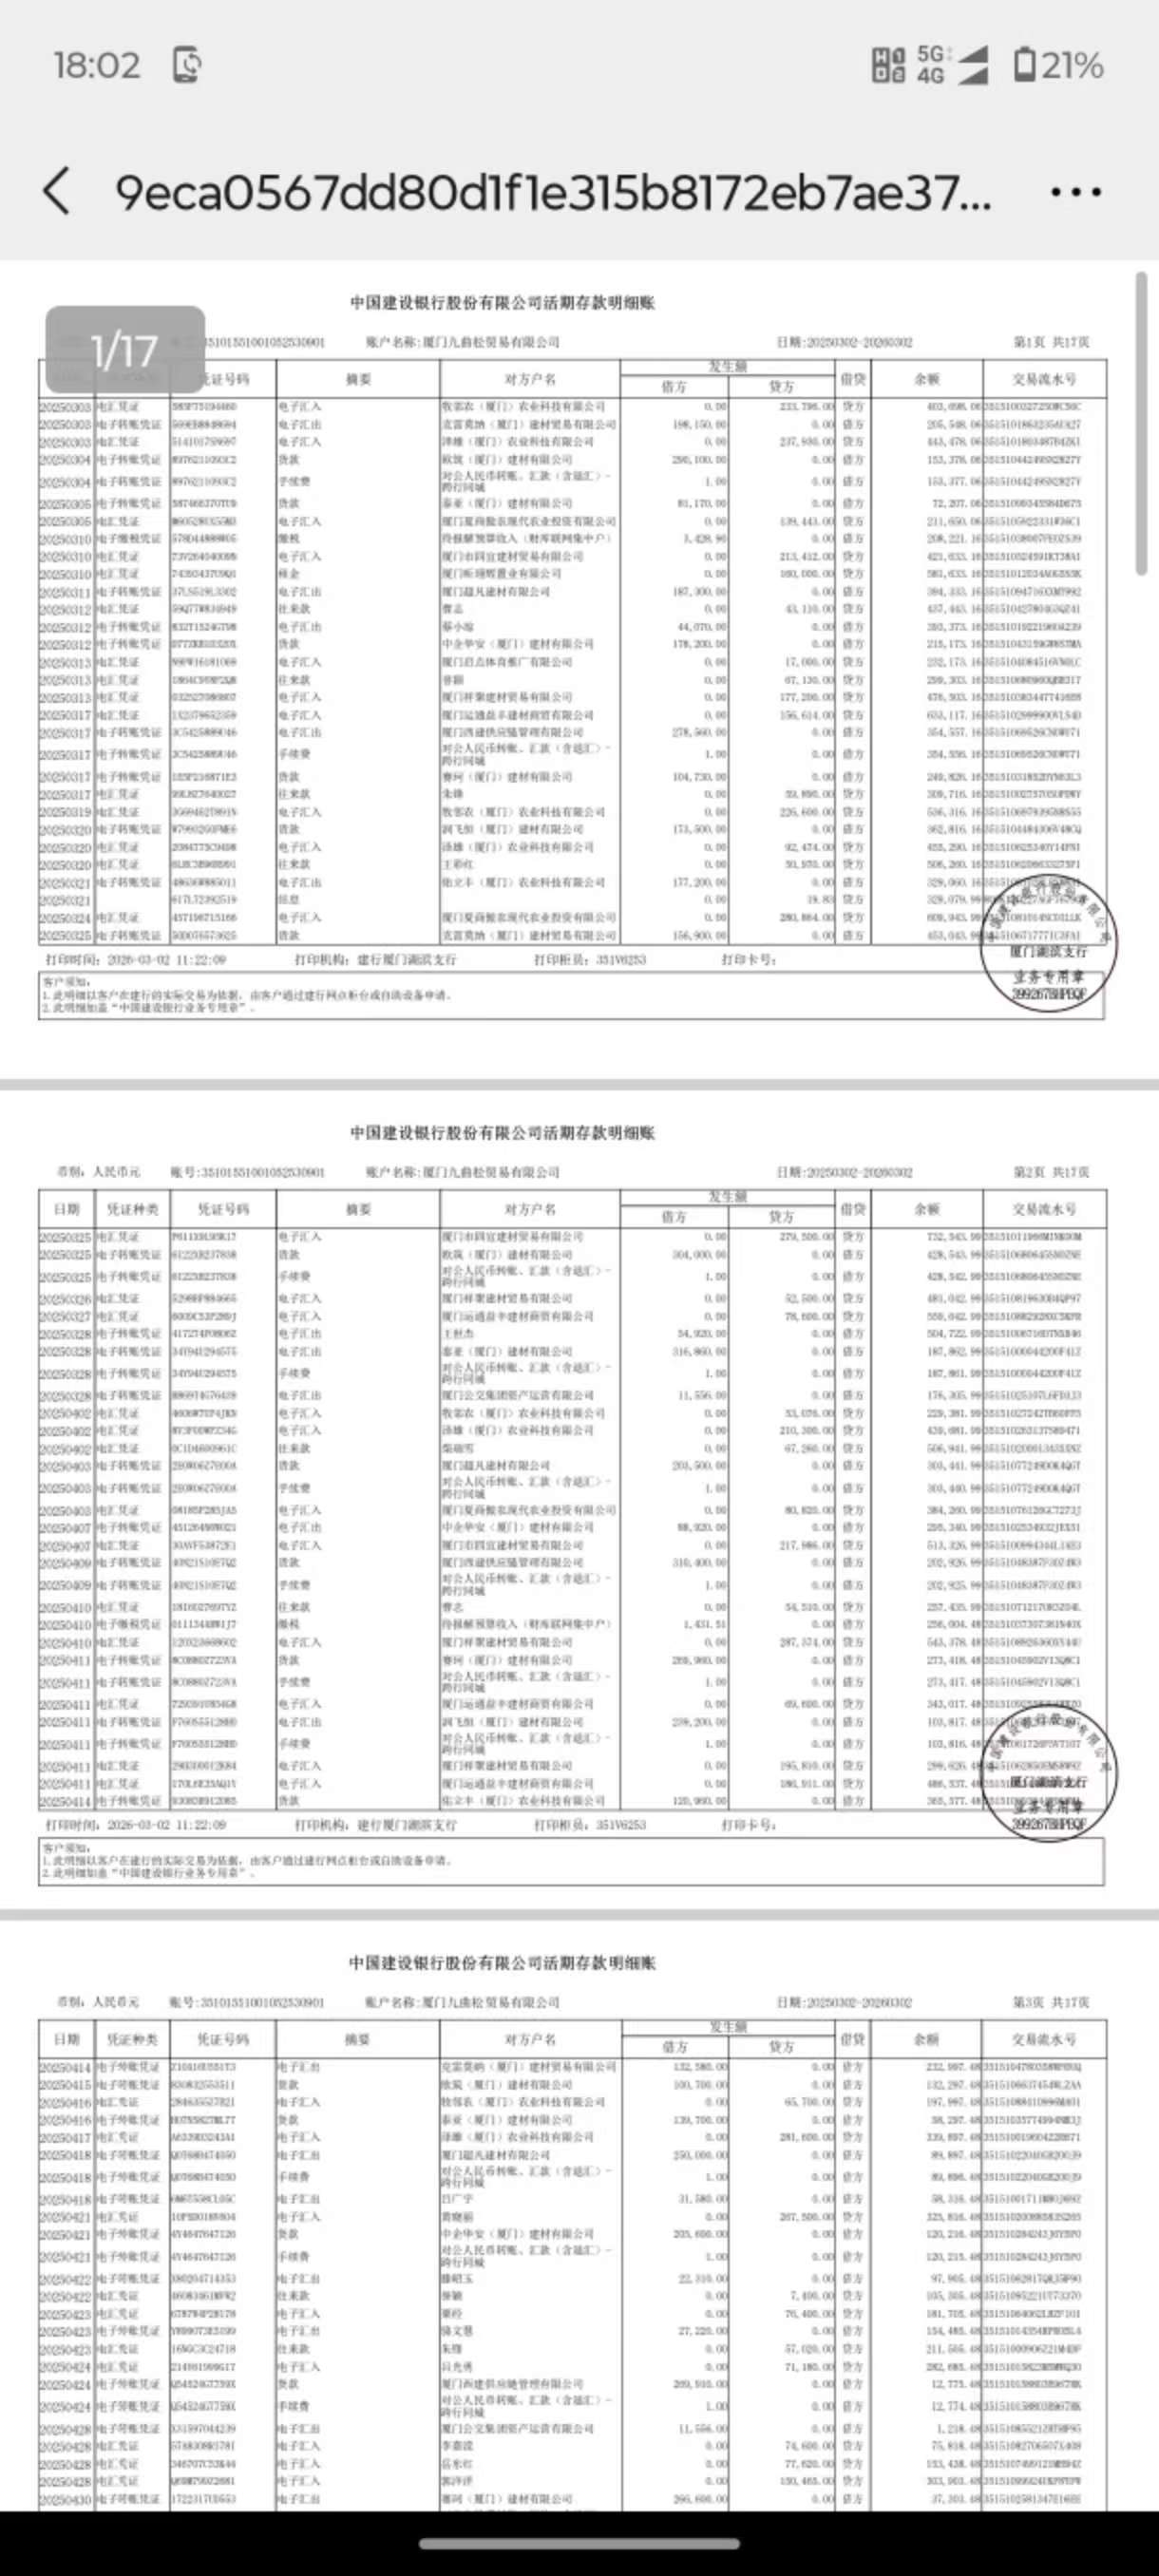
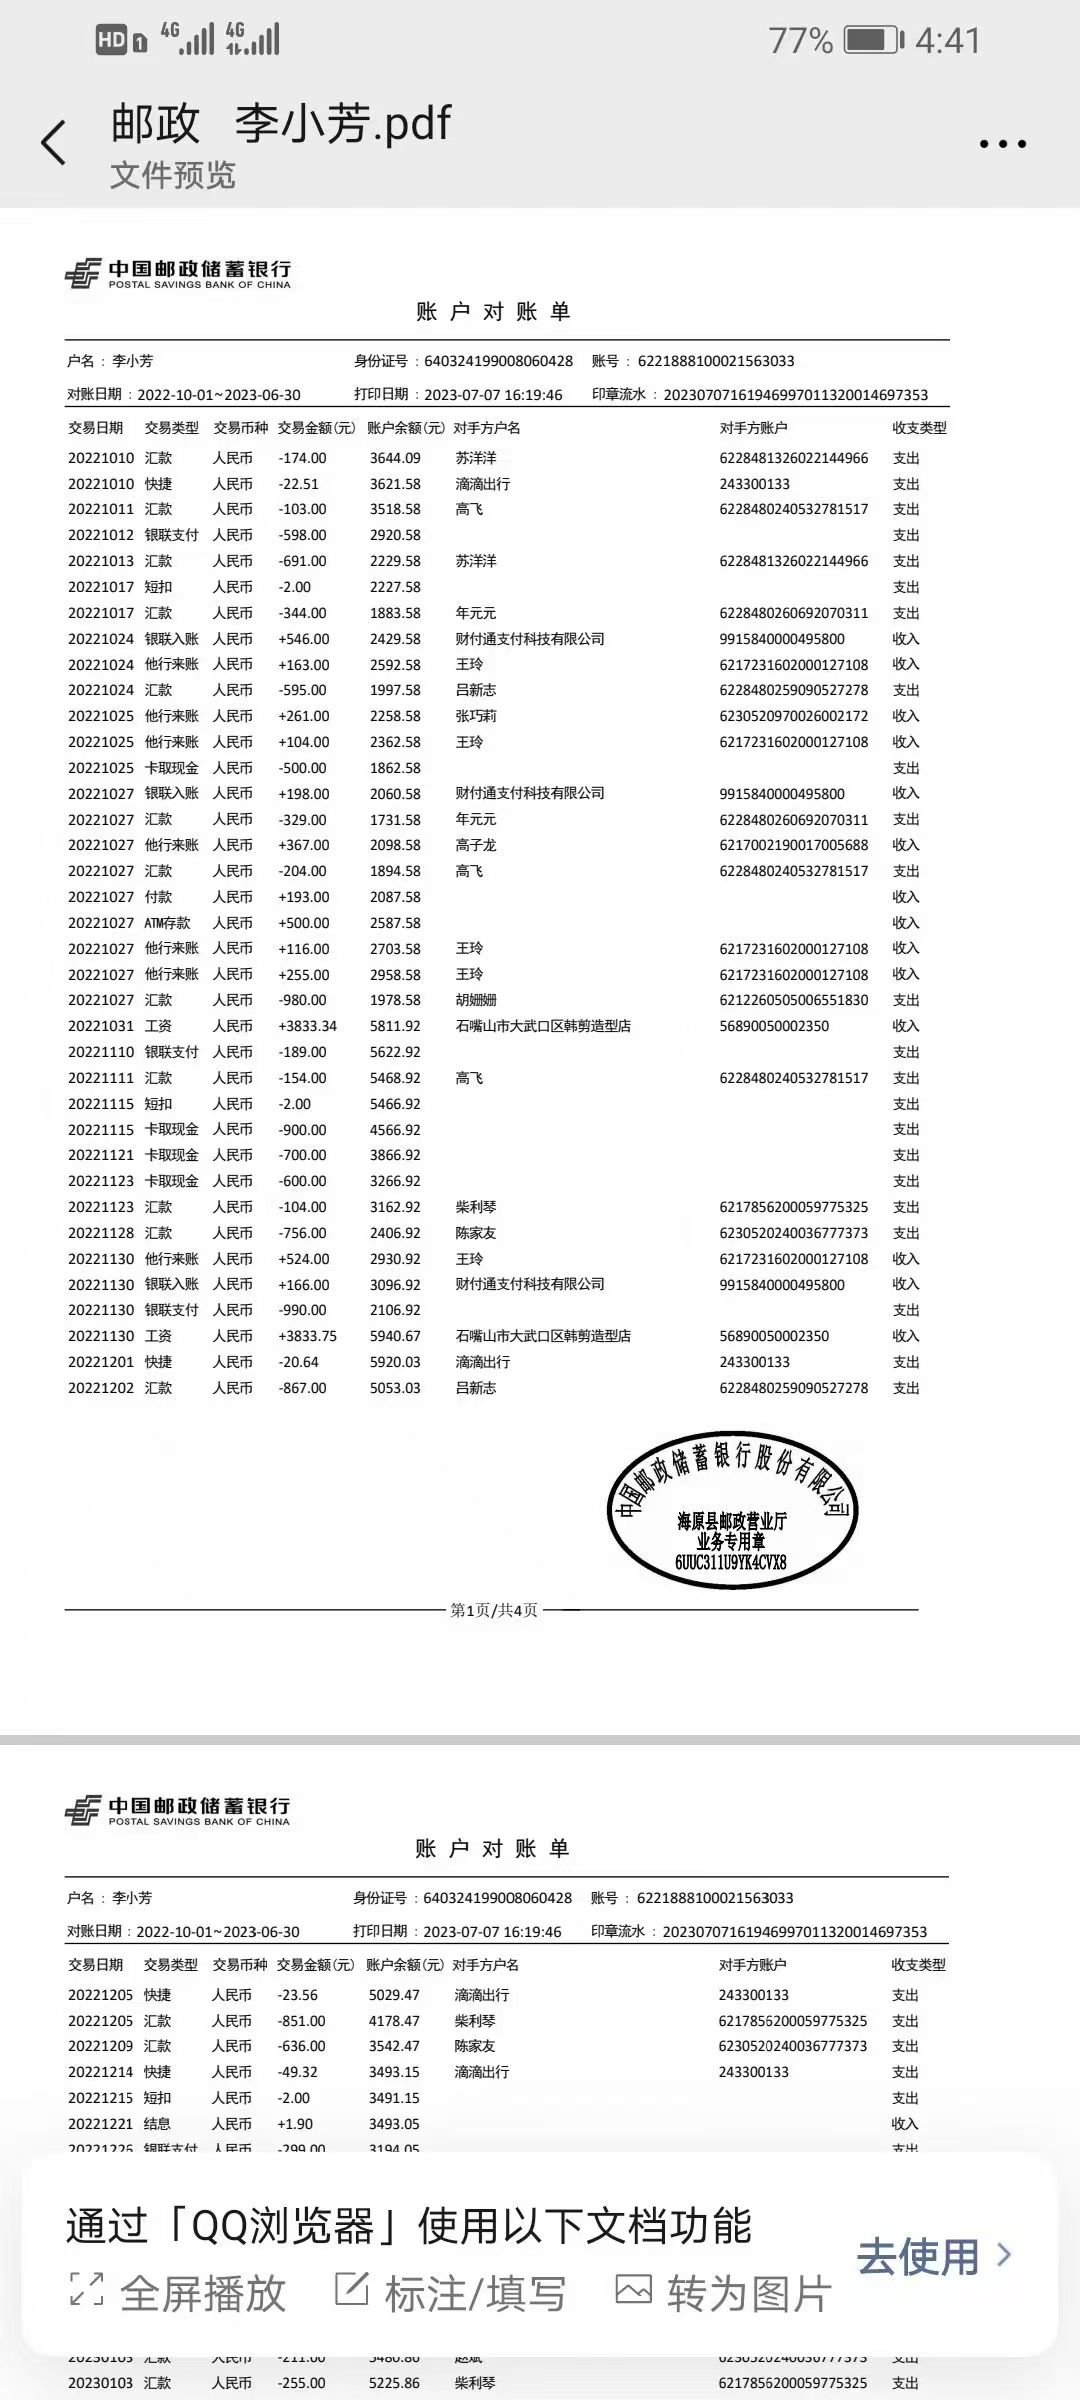
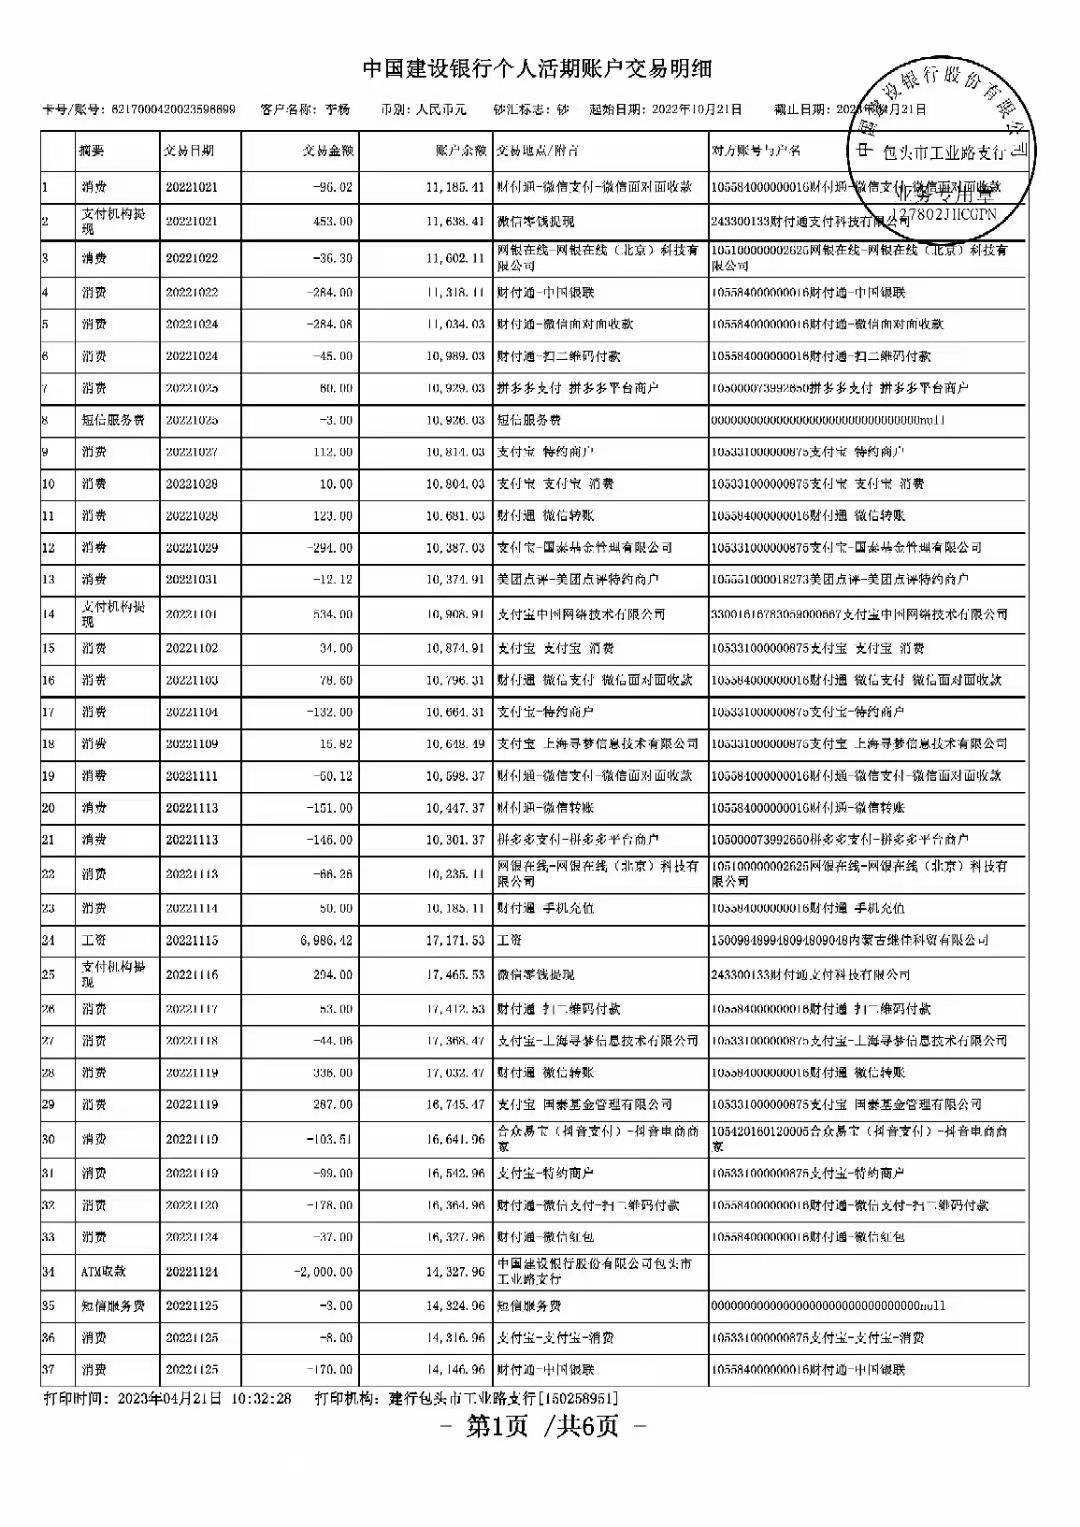
打开你的网银APP,查看近三个月的交易明细。找出所有无备注的大额交易,在本子上记下来。从明天开始,每笔超过一千元的收入支出,都要养成填写备注的习惯。坚持一个月,你就会发现银行对你的“信任度”变了。
关于个人流水办理,很多人问有没有捷径。坦率讲,合规的前提下,细心和耐心就是最大的捷径。如果你也遇到了类似的困扰,不妨先从检查自己的交易备注开始。




发表评论